El colapso de Ueno Bank y sus repercusiones
El reciente colapso de Ueno Bank ha desatado una ola de preocupación en Paraguay, donde miles de ciudadanos se enfrentan al temor de perder sus ahorros. Este evento, que culminó en la destitución del presidente Santiago Peña Palacios y su posterior detención, ha puesto de manifiesto la fragilidad de un modelo financiero que ha crecido rápidamente en América Latina. La situación ha generado un debate sobre la confianza depositada en las fintech y su capacidad para gestionar ahorros de manera segura.
Historia y auge de Ueno Bank
Ueno Bank, anteriormente conocido como Financiera El Comercio, inició sus operaciones en la década de los setenta, pero fue en 2021 cuando adoptó su nombre actual y comenzó a ofrecer servicios digitales similares a los de los neobancos. En 2023, logró la autorización para operar como banco, alcanzando hasta junio de 2026 cerca de 3 millones de clientes, lo que representa aproximadamente el 60% de la población adulta del país. Su enfoque en la digitalización, que incluía la apertura de cuentas a través de dispositivos móviles, y su atractiva interfaz, contribuyeron a su popularidad. Además, Ueno administraba más de 800 millones de dólares en fondos públicos, lo que incluía recursos del sistema de seguridad social, afectando a miles de jubilados que recibían sus pensiones a través de la plataforma.
El cierre y las reacciones de los ahorradores
A inicios de semana, el Banco Central de Paraguay tomó la decisión de iniciar un procedimiento de resolución para Ueno Bank, citando problemas de solvencia. Esta noticia se comunicó de manera sorpresiva, y de inmediato se congelaron los fondos de los clientes, generando una ola de protestas y caos en las calles. Los ahorristas, al descubrir que no podían acceder a sus fondos, comenzaron a formar largas filas y se desató un pánico reminiscentemente similar al “corralito” argentino de 2001.
Las investigaciones del Banco Central, que se iniciaron en junio de 2026, revelaron que Ueno había superado los límites establecidos para otorgar créditos a entidades vinculadas a sus propios accionistas. Este descubrimiento llevó a un ajuste en la valoración de activos y a un debilitamiento de la posición financiera del banco, que finalmente resultó por debajo de los mínimos requeridos por la normativa paraguaya.
Conexiones políticas y crisis gubernamental
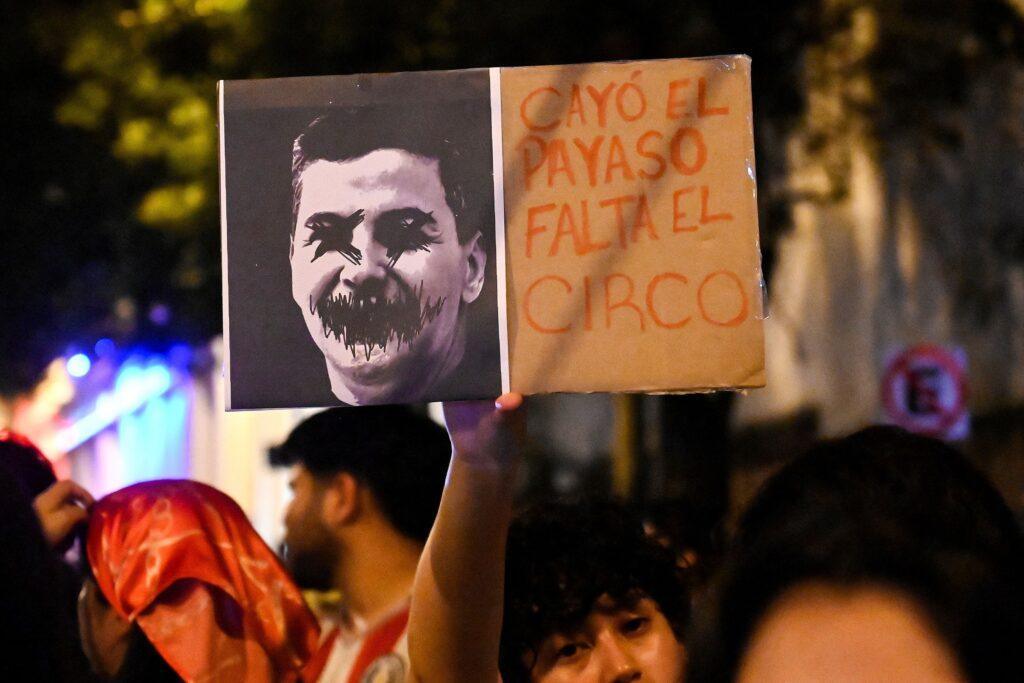
La crisis en Ueno Bank se complicó por sus vínculos cercanos con el gobierno, específicamente con el presidente Santiago Peña Palacios, quien había sido accionista de Ueno Holding. A pesar de su afirmación de haber vendido su participación, su conexión previa generó sospechas de conflicto de interés y denuncias de favoritismo hacia la institución. En respuesta a la crisis, la Fiscalía inició una investigación, resultando en la renuncia y posterior destitución de Peña por mal desempeño.
La destitución fue rápida y efectiva, evidenciando la capacidad de las instituciones democráticas para actuar ante la corrupción. Sin embargo, la prioridad para muchos ciudadanos seguía siendo la recuperación de sus ahorros, lo que llevó al gobierno a activar un Fondo de Garantía de Depósitos, que promete proteger hasta 228 millones de guaraníes por depositante. Aunque se estima que el 97% de los ahorradores estará cubierto, el acceso inmediato a esos fondos sigue siendo incierto.
Lecciones sobre la confianza en las fintech
La crisis de Ueno Bank ha dejado una serie de interrogantes sobre la robustez del modelo fintech en la región. A pesar de ser una entidad regulada, su colapso subraya la necesidad de no confundir una buena experiencia tecnológica con una solidez financiera real. La confianza en las instituciones debe ir acompañada de una comprensión clara de su capitalización, gestión de créditos y mecanismos de garantía.
El caso de Ueno sirve como advertencia para los usuarios de fintech en toda América Latina. Aunque estas plataformas ofrecen servicios atractivos y accesibles, es fundamental que los consumidores realicen una investigación exhaustiva antes de depositar sus ahorros. Diversificar las inversiones y no depender de una sola institución son estrategias clave para mitigar el riesgo. Mientras las autoridades continúan supervisando el sector, es esencial que los usuarios se mantengan informados y cautelosos en sus decisiones financieras.
Más historias
Los magnates tecnológicos aceleran la migración de centros de datos al espacio tras el triunfo demócrata
Anuncios en Chatbots de IA: ¿Por qué Algunos No Están Funcionando?
Más de 100 Agentes de IA en Mi Equipo de Fútbol Fantasy: ¿Superarán alguna vez a los Humanos?